
核心速览:
11 月 4 日吉林化纤碳纤维产品每吨上调 3000 元,为年内第三次调价;此前江苏恒神、中复神鹰也先后调整产品价格,涨幅区间为 5%—10000 元 / 吨,原料成本压力逐步向下游传导。
行业上市企业三季报业绩分化明显:中复神鹰实现量价齐升盈利增长,光威复材、中简科技、吉林化纤受订单节奏、原料成本等因素影响盈利承压。
产能建设持续推进,布局方向聚焦高强高模型、大丝束产品,中复神鹰、上海石化、吉林化纤集团多条产线陆续投产或按节点建设。
碳纤维回收利用场景进一步拓展,HRC、东丽在进博会展示回收技术方案,再生材料已切入消费电子等终端应用。
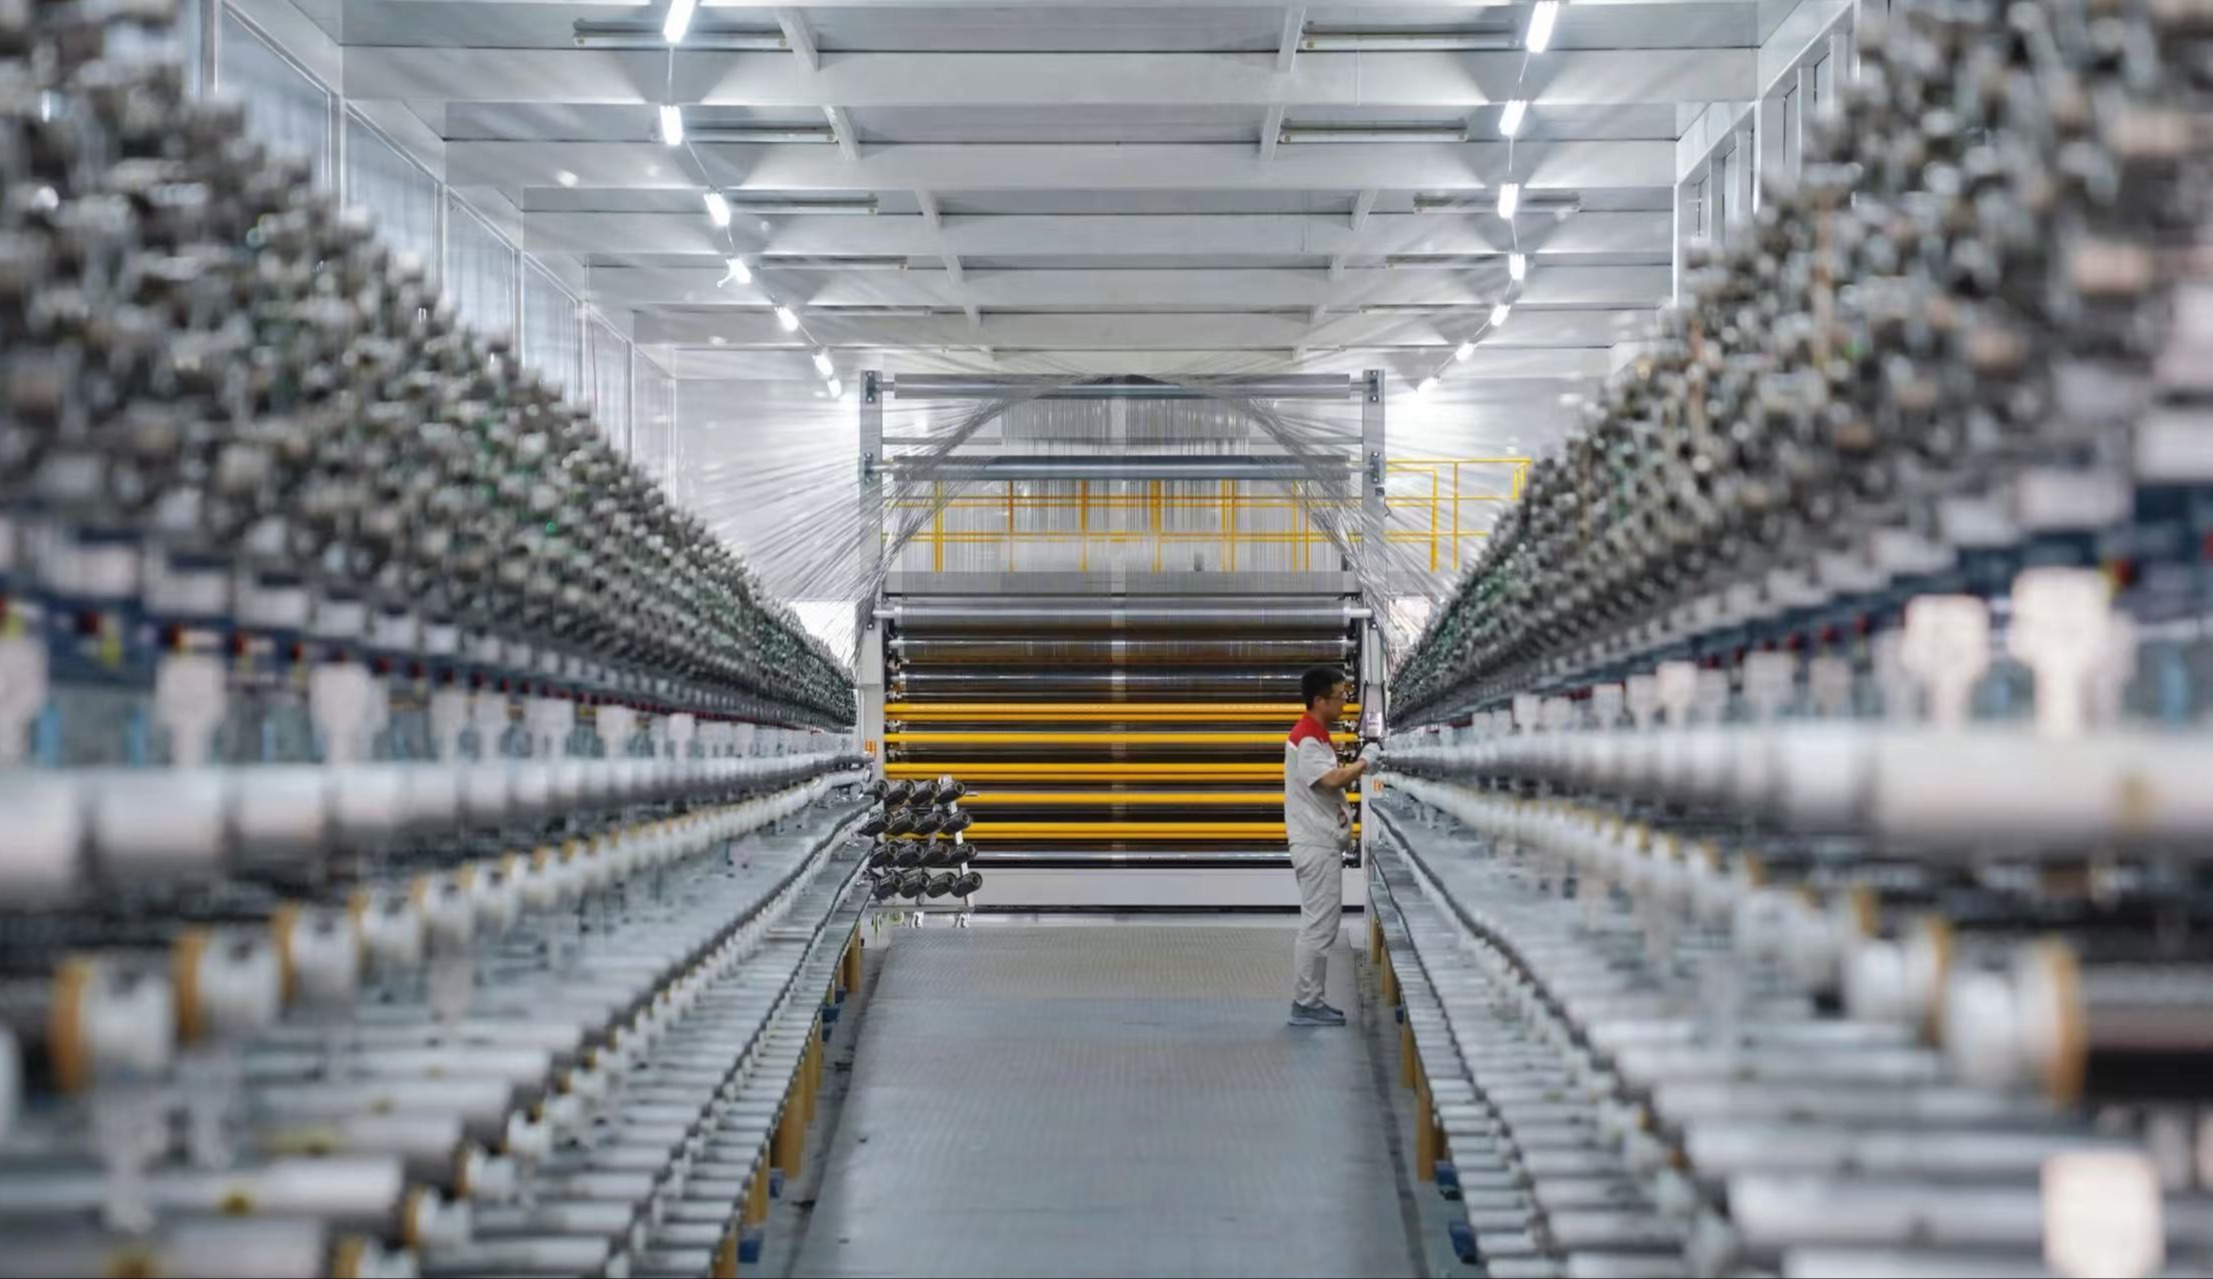
11月4日,吉林化纤碳纤维销售中心发布调价函,宣布旗下碳纤维产品每吨上调3000元。
图源:吉林化纤集团
这并非今年碳纤维市场的首次调价。此前,江苏恒神、中复神鹰等企业也相继调整产品价格。与此同时,中复神鹰、光威复材、吉林化纤、中简科技等企业陆续披露三季度业绩,经营表现出现分化;上海石化、中复神鹰、吉林化纤集团则持续推进高性能碳纤维产线建设。
从价格调整到产能扩张,再到高端材料研发和回收应用,碳纤维产业链正在出现一系列新变化。
价格调整:吉林化纤、中复神鹰、江苏恒神相继调价
11月4日,吉林化纤碳纤维销售中心发布调价函,宣布旗下碳纤维产品每吨上调3000元,当日生效。
这是吉林化纤2026年以来第三次上调碳纤维产品价格。今年1月,公司湿法12K碳纤维每吨上调5000元,3K碳纤维每吨上调10000元;3月,各规格湿法碳纤维统一上调5000元/吨。
今年4月,江苏恒神也曾发布调价通知,碳纤维产品每吨上调5000—10000元,配套织物、预浸料产品同步调整。
8月,中复神鹰对全系列碳纤维产品实施价格调整,整体涨幅为5%—10%。公司在后续投资者交流中表示,调价前已与核心客户沟通,下游客户接受度良好。
多家企业先后调价,反映出碳纤维生产成本压力正在向产品端传导。碳纤维生产主要以丙烯腈为原料,原料价格变化会影响企业生产成本。不过,产品价格上调能否完全覆盖成本增加,还要看企业的产品结构、客户议价能力及实际成交情况。
业绩分化:中复神鹰增长,光威复材、中简科技承压
碳纤维产品调价的同时,上市企业三季报也呈现出不同表现。
中复神鹰前三季度实现营业收入17.59亿元,同比增长14.44%;归母净利润1.07亿元,同比增长70.36%。公司表示,业绩增长主要得益于持续开拓下游应用市场,实现量价齐升,同时通过产品结构优化、规模化降本及费用管控改善经营表现。
不过,第三季度单季归母净利润为3705.44万元,同比下降27.35%。公司解释,主要与研发投入增加有关。
光威复材前三季度实现营业收入19.39亿元,同比下降2.39%;归母净利润1.99亿元,同比下降51.94%。其中,拓展纤维板块实现销售收入9.82亿元,同比下降2.09%。公司表示,第三季度装备用碳纤维收入同比下降31.60%,主要受到交付节奏变化影响;碳梁业务收入同比下降25%,则与出口管制政策强化、部分客户暂未发货有关。
中简科技前三季度实现营业收入2.13亿元,同比下降68.82%;归母净利润亏损8249.51万元。公司在三季报中表示,收入下降主要系产品销售减少。
吉林化纤前三季度实现营业收入42.66亿元,同比增长6.12%;归母净利润2206.41万元,同比下降32.42%。第三季度单季归母净利润亏损998.19万元。原材料成本上升、产品价差收窄等因素,对企业盈利形成压力。
从这几家企业的表现来看,碳纤维市场并没有因为部分产品调价而出现普遍盈利改善。下游订单交付、产品结构、原材料成本和高端产品销售情况,仍然影响着企业的实际经营表现。
产能与技术:中复神鹰、上海石化、吉林化纤集团推进项目建设
在产能建设方面,多家企业持续推进生产线投产和产品升级,布局方向覆盖高强型、高模型及大丝束碳纤维。
中复神鹰连云港高性能碳纤维生产基地于6月28日集中投产三条生产线。项目总投资约60亿元,规划设计产能3.1万吨/年,规划建设十条全能生产线。
此次投产的三条生产线分别面向T1100级高强碳纤维、48K大丝束碳纤维和M40级以上高模型碳纤维。其中,大丝束生产线单线设计年产能达到5000吨,产品可用于风电、新能源汽车等领域;高强型和高模型产品则面向航空航天、高端装备、精密电子等应用。
上海石化今年在高端小丝束碳纤维领域取得进展。6月,公司联合上海石油化工研究院实现湿法T1000级12K小丝束碳纤维首次量产,单股丝束拉伸强度超过6.5吉帕,拉伸模量超过300吉帕。
与此同时,上海石化年产3万吨大丝束碳纤维异地建设项目一阶段已投料开车并产出合格产品。一阶段建成2条生产线,项目后续生产线仍在建设中。
吉林化纤集团年产6万吨碳纤维项目也在分阶段推进。据吉林省政府9月23日披露,项目整体建设进度约60%,多条生产线已陆续投产,产品布局涉及海陆风电、船舶、航空航天及低空装备等领域。
从不同企业的项目布局可以看到,碳纤维产能建设并非单纯追求规模扩张,高强度、高模量产品与大丝束产品分别面向不同市场,企业也在围绕下游需求调整产品结构。
回收与应用:HRC、东丽探索碳纤维再利用
除了生产端,碳纤维复合材料回收利用也成为企业关注的方向。
第九届进博会上,碳纤维复合材料企业HRC展示了“从出行回到出行”回收再利用方案,尝试将汽车、飞机、自行车等交通工具产生的碳纤维复合材料废料,以及生产加工过程中产生的边角料进行回收处理,再加工成新的复合材料产品。
图源:HRC
东丽则展示了再生碳纤维增强树脂。据进博会现场报道,东丽将波音787主翼生产过程中产生的碳纤维增强塑料边角料进行回收,提取再生碳纤维,并将其用于生产增强树脂。相关材料已被联想用于超轻量电脑生产。
图源:东丽
这类应用为碳纤维废料提供了新的利用场景,也让回收材料有机会进入消费电子等终端产品供应链。
从近期企业动作来看,碳纤维产业链呈现出几条值得关注的变化:多家企业调整产品价格,成本压力逐步向下游传导;上市公司经营表现出现分化,产品结构、订单交付和成本控制成为影响盈利的重要因素;大型生产基地持续推进投产,高强型、高模型及大丝束产品的规模化制造能力不断完善。
与此同时,碳纤维回收再利用开始出现更多具体应用案例。
对于碳纤维企业而言,扩大产能只是其中一环。如何控制生产成本、提升高端产品稳定供应能力,并持续拓展下游应用市场,将直接影响企业后续的市场竞争力。
